目次目次を閉じる
2026年8月。
フリーランスでも、
住宅ローンそのものは組める。
ただし、
確定申告書を何年分か見られたり、
売上ではなく所得を重視されたりする。
そこまで調べて、
私は少し安心した。
「じゃあ、住宅ローンは使えそうだ」
よかった。
これで家が建つ。
……と思ったところで、
次の疑問が出てきた。
で、いくら借りられるの?
土地。
家。
造成。
水道。
外構。
全部合わせると、
それなりの金額になる。
2000万円?
3000万円?
4000万円?
そもそも、
銀行はいくらまで貸してくれるんだろう。
そこで私は、
住宅ローンシミュレーターを開き始めた。
土地探しを始めたころは、
山の写真ばかり見ていたのに。
画面に並ぶものが、
完全に変わってきた。
「年収の○倍」って本当?
住宅ローンについて調べると、
よく出てくる言葉がある。
年収の5倍。
年収の7倍。
あるいは、
もっと借りられる。
そんな話。
最初は私も、
「じゃあ所得に○倍すれば、
だいたい借りられる金額が分かるのかな」
と思った。
でも、
実際の住宅ローン審査は、
そんな単純ではなかった。
公的な住宅ローンであるフラット35の場合も、
「年収の何倍まで」
という基準ではない。
見るのは、
年収に対して、
年間の返済額がどのくらいになるのか。
つまり、
総返済負担率。
2026年4月時点のフラット35では、
年収400万円未満なら30%以下。
400万円以上なら35%以下。
という基準が公開されている。
なるほど。
銀行が見ているのは、
単純な借入額ではなく、
毎年ちゃんと返せるか
なのだった。
住宅ローン以外の借金も見る
さらに、
ここで重要なことを知った。
返済負担率に入るのは、
住宅ローンだけではない。
たとえば、
車のローン。
教育ローン。
カードローン。
キャッシング。
クレジットカードの分割払い。
リボ払い。
そうした借入れの年間返済額も含めて計算される。
フラット35でも、
これらを含めたすべての借入れについて、
総返済負担率の基準を満たす必要がある。
つまり、
年収だけ見て、
「これなら4000万円くらい借りられるかな」
とはならない。
銀行からすれば、
「その前に、ほかで何か返してません?」
となる。
住宅ローン、
こちらの財布をかなりよく見ている。
そして年齢も関係する
次に出てきたのが、
年齢。
住宅ローンは、
何歳でも35年借りられるわけではない。
フラット35の場合、
最長借入期間は35年だけれど、
完済時年齢は80歳が基準。
そのため、
申込時の年齢によっては、
35年間借りられないこともある。
これは、
考えてみれば当然だった。
若いうちに借りれば、
長く返せる。
年齢が上がれば、
返せる期間は短くなる。
返済期間が短くなると、
同じ金額を借りても、
毎月の返済額は増える。
ということは、
同じ所得でも、
借りられる金額に影響する可能性がある。
ここで私は、
住宅ローンには、
所得だけではなく、
時間
も必要なのだと知った。
長く借りれば楽、でも総額は増える
たとえば、
同じ3000万円を借りるとしても、
20年で返すのか。
30年で返すのか。
35年で返すのか。
当然、
毎月の返済額は変わる。
長く借りれば、
毎月は軽くなる。
その代わり、
利息を払う期間は長くなる。
短く借りれば、
総返済額は抑えやすくなる。
その代わり、
毎月の負担は重くなる。
住宅ローンというのは、
単純に、
「たくさん借りられたら勝ち」
ではないらしい。
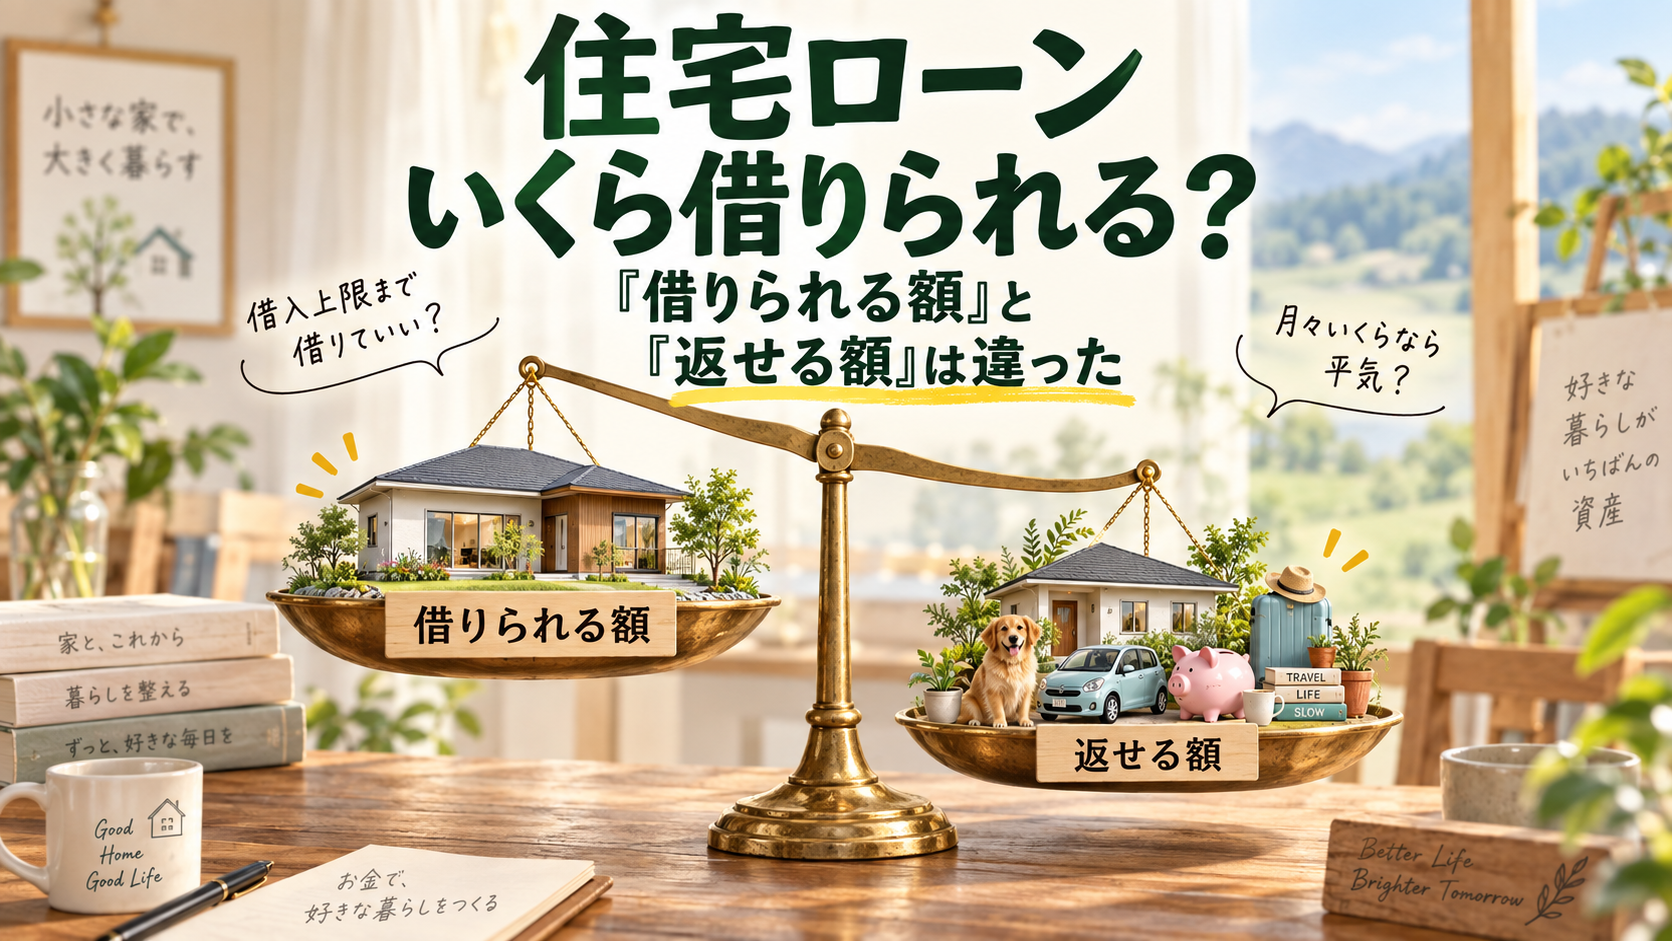
「借りられる額」と「返せる額」は違う
そして、
ここが一番大事だった。
銀行が、
仮に、
4000万円まで貸せます。
と言ったとする。
だから、
4000万円借りていい。
とは限らない。
住宅金融支援機構も、
借入期間を考える際には、
退職時の年齢や、
退職後も返済が続く場合の負担などを考慮する必要があると案内している。
住宅ローンを返しながら、
生活費も必要。
車も必要かもしれない。
家の修繕費。
固定資産税。
保険。
老後資金。
犬猫。
旅行。
趣味。
そして、
田舎へ移住するなら、
東京ではなかった支出が出てくるかもしれない。
**銀行が貸してくれる上限と、
私たちが気持ちよく暮らせる上限は違う。**
ここで、
ようやく気づいた。
欲しいのは、
住宅ローン審査に通る家ではない。
建てたあとも楽しく暮らせる家
だった。
家に全部使ってはいけない
私は最初、
土地+家の予算ばかり考えていた。
土地。
建物。
以上。
でも、
家づくりには、
それ以外のお金もかかる。
造成。
地盤改良。
水道。
下水。
外構。
登記。
ローン関係の費用。
引っ越し。
家具。
カーテン。
エアコン。
そして、
田舎暮らしなら、
場合によっては車。
土地と家で、
予算を全部使い切ったら、
住み始める前に息切れする。
しかも、
広い土地を買えば、
フェンス。
草刈り機。
物置。
薪棚。
畑。
植木。
ドッグラン。
あとから、
いくらでもお金を使う場所が出てくる。
ぴちゅ森、
完成後も課金要素が多い。
頭金を入れれば安心?
そこで、
頭金についても考え始めた。
たくさん頭金を入れれば、
借入額は減る。
毎月の返済も減らしやすい。
いいことばかりに見える。
でも、
現金を全部、
頭金にしてしまうのも怖い。
家を建てたあと、
急な修理。
収入減。
病気。
車の買い替え。
何が起きるか分からない。
フリーランスなら、
なおさら、
毎月同じ金額が必ず入ってくるとは限らない。
だから、
「借金を減らしたい」
だけでなく、
手元に現金をどのくらい残すか
も考えなければならない。
家を買うのに、
貯金をゼロにする。
それは、
さすがに怖い。
返済負担率の上限まで借りる?
フラット35では、
総返済負担率の上限として、
年収400万円未満なら30%。
400万円以上なら35%。
という基準がある。
でも、
これは、
「この割合まで使うのがおすすめ」
という意味ではない。
あくまで、
申込要件のひとつ。
三菱UFJ銀行も、
返済比率について、
審査だけでなく、
返し続けられるかを考える物差しとして捉えることが大切
と説明している。
ここが、
ものすごく重要だった。
審査上、
35%までOK。
だから、
35%まで借りる。
ではない。
自分たちの生活費を考えて、
無理のないところを決める。
住宅ローン、
限界まで挑戦する競技ではない。
住宅ローンシミュレーターは楽しい。そして危険
とはいえ、
住宅ローンシミュレーターは楽しい。
所得。
金利。
返済期間。
頭金。
数字を入れる。
すると、
借入可能額。
毎月返済額。
総返済額。
いろいろ出てくる。
そして、
数字をいじり始める。
「35年なら?」
「頭金増やしたら?」
「もう少し借りたら?」
これは危ない。
物件サイトと同じである。
最初は、
2000万円くらい。
と思っていたのに、
シミュレーターを触っていると、
「3000万円でもいける?」
となる。
人間、
借りられると言われると、
使いたくなる。
土地のときと同じだった。
500㎡で十分だった人間が、
いつの間にか2000㎡を見ている。
住宅ローンでも、
同じことをやりそうになっている。
危ない。
夫婦で考えると、また変わる
さらに、
私たちは二人暮らし。
となると、
住宅ローンにも、
いくつか方法がある。
一人で借りる。
収入を合算する。
夫婦それぞれ借りる。
フラット35にも収入合算制度があり、
一定の条件のもと、
収入合算者の年収を合算できる。
ただし、
収入を多く合算すると、
収入合算者の年齢によって、
借入期間が短くなる場合もある。
……。
また条件が増えた。
住宅ローン、
一個理解すると、
次の枝が生えてくる。
借りられる額より、毎月いくらなら平気?
ここまで調べて、
私の考え方は少し変わった。
最初は、
「銀行はいくら貸してくれる?」
だった。
でも、
本当に考えるべきなのは、
「毎月いくらなら、何も怖くない?」
なのかもしれない。
収入が少ない月。
予定外の出費があった月。
年を取ったあと。
それでも、
普通に払える。
旅行にも行ける。
犬猫にもお金を使える。
庭に木も植えられる。
暮らしを犠牲にしない。
そのくらいの返済額から逆算して、
家の予算を決める。
そのほうが、
私たちには合っていそうだった。
家は、建てたところがゴールではない
土地探しを始めたころ、
私は、
理想の家を建てることばかり考えていた。
広いLDK。
ウッドデッキ。
薪ストーブ。
ドッグラン。
森。
果樹。
でも、
家は建てたあと、
何十年も住む。
住宅ローンも、
何十年も続くかもしれない。
だったら、
少し小さな家でも、
返済に余裕があって、
庭に木を植えたり、
旅へ行ったり、
美味しいものを食べたりできるほうがいい。
家に暮らしを全部吸い取られたら、
何のために移住したのか分からない。
このころから、
私の中に、
ひとつ新しい基準ができた。
**「建てられる家」ではなく、
「暮らし続けられる家」にする。**
土地も、
家も、
住宅ローンも、
全部、
そのための道具。
借りられる金額は、
銀行が決める。
でも、
借りたい金額は、
自分たちで決めていい。
そして次に、
また疑問が出てきた。
二人とも収入があるなら、
一人で借りるのか。
二人の収入を合わせるのか。
それとも、
それぞれ住宅ローンを組むのか。
収入合算とペアローンって、何が違う?
住宅ローン編、
まだ終わらなかった。