目次目次を閉じる
2026年8月。
住宅ローンについて調べているうちに、
また新しい言葉が出てきた。
収入合算。
そして、
ペアローン。
私たちは二人とも収入がある。
だったら、
一人の収入だけで住宅ローンを組むより、
二人分を使ったほうが、
借りられる金額は増えるのでは?
そんな単純なところから、
調べ始めた。
ところが。
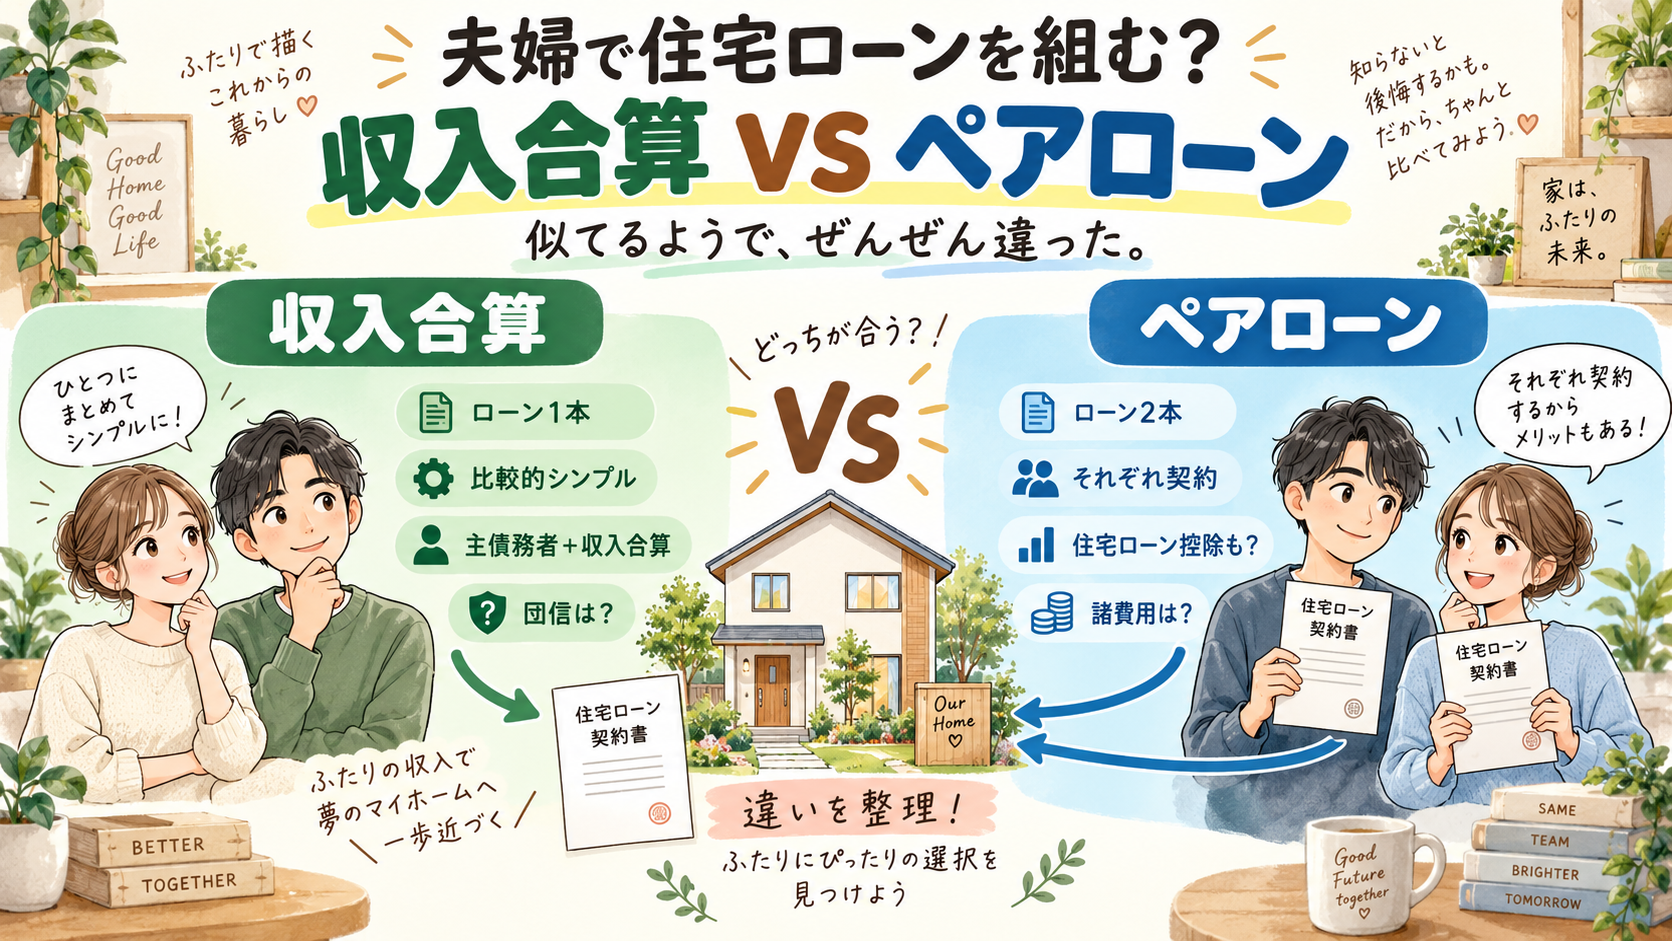
収入合算とペアローン。
名前だけ見ると、
どちらも、
「二人のお金を合わせて家を買う方法」
に見える。
でも調べてみると、
中身はかなり違った。
住宅ローン、
また新しい枝が生えてきた。
まず、収入合算って何?
収入合算は、
夫婦のどちらか一人が、
住宅ローンの主な契約者になる。
そこへ、
もう一人の収入を足して、
審査してもらう方法。
たとえば、
夫の年収400万円。
妻の年収300万円。
夫一人の400万円ではなく、
妻の収入も一定範囲で合算して、
住宅ローンの審査を受ける。
すると、
一人だけで申し込むより、
借入可能額が増える可能性がある。
つまり、
ローンは基本1本。
でも審査には二人の収入を使う。
これが、
収入合算。
三菱UFJ銀行やSBI新生銀行なども、
こうした収入合算を取り扱っている。
なるほど。
比較的わかりやすい。
ペアローンは「ローンが2本」
では、
ペアローンは何が違うのか。
こちらは、
夫婦それぞれが、
自分の住宅ローンを組む。
夫、
住宅ローンA。
妻、
住宅ローンB。
同じ家を買うのに、
ローンが2本ある。
そして一般的には、
お互いが、
相手の住宅ローンの連帯保証人になる。
三菱UFJ銀行でも、
ペアローンは、
同一物件に対して夫婦などがそれぞれ住宅ローンを申し込む仕組みとして案内されている。
つまり、
ものすごく雑に言えば、
収入合算
→ 二人の収入で、ローン1本。
ペアローン
→ 二人それぞれ、ローン1本ずつ。合計2本。
ここが、
一番大きな違いだった。
じゃあ、ペアローンのほうがたくさん借りられる?
ペアローンでは、
夫婦それぞれの収入を基準に、
それぞれ住宅ローンを申し込む。
そのため、
単独で借りる場合より、
世帯全体として借入額を増やせる可能性がある。
収入合算も借入額を増やせる可能性はあるけれど、
金融機関によって、
合算できる収入に上限がある場合がある。
たとえば三菱UFJ銀行では、
収入合算額に上限を設けている一方、
ペアローンではそれぞれの収入を基準に借入額を算出する。
だから、
二人ともある程度安定した収入があり、
より大きな金額を借りたい場合、
ペアローンが候補に入ってくる。
……。
ここで、
危険な考えが浮かぶ。
「じゃあ二人で借りれば、もっと大きな家いける?」
いけるかもしれない。
でも、
借りられる額と、
返せる額は違う。
前回学んだばかりである。
学習した。
たぶん。
住宅ローン控除にも違いがある
さらに大きな違いが、
住宅ローン控除。
ペアローンの場合、
夫婦それぞれが住宅ローンの債務者になる。
そのため、
要件を満たせば、
二人それぞれ住宅ローン控除を受けられる。
三菱UFJ銀行も、
ペアローンではそれぞれが住宅ローン控除の対象になると案内している。
一方、
収入合算のうち、
連帯保証型
では、
住宅ローンの債務者は一人。
収入を合算した人は、
連帯保証人になる。
この場合、
住宅ローン控除の対象になるのは、
基本的に主債務者だけ。
ここも、
かなり違う。
ただし。
収入合算には、
もうひとつ、
連帯債務型
という方法もある。
こちらは二人とも債務者になるため、
条件を満たせば、
それぞれ住宅ローン控除を利用できる場合がある。
……。
出た。
収入合算の中にも種類。
住宅ローン、
枝分かれしすぎである。
収入合算には2種類あった
整理すると、
収入合算には、
主に二つある。
連帯保証型
一人が住宅ローンの債務者。
もう一人は、
連帯保証人。
ローンは1本。
一般的には、
住宅ローン控除や団信の対象は主債務者だけ。
連帯債務型
二人とも、
一つの住宅ローンに対して債務を負う。
ローン契約は1本だけれど、
二人とも債務者。
条件を満たせば、
二人とも住宅ローン控除の対象になれる場合がある。
フラット35の収入合算は、
この連帯債務型になる。
つまり、
単純に、
「収入合算にしよう!」
ではなく、
どのタイプの収入合算なのか
まで確認しなければならない。
銀行によって、
扱っている方式も違う。
もう、
住宅ローンの名前だけ覚えてもダメである。
団信はどうなる?
そして、
かなり重要なのが、
団体信用生命保険。
いわゆる、
団信。
住宅ローンを借りた人が、
死亡したり、
所定の高度障害状態になった場合などに、
保険によって住宅ローン残高が返済される仕組み。
ペアローンの場合、
通常は夫婦それぞれが、
自分の住宅ローンについて団信へ加入する。
たとえば、
夫2000万円。
妻1500万円。
それぞれペアローンを組んでいたとする。
夫に万一のことがあれば、
一般的なペアローンでは、
夫の2000万円分は団信で返済される。
でも、
妻の1500万円は残る。
逆も同じ。
つまり、
一人に何かあっても、家のローン全部が消えるわけではない。
三菱UFJ銀行やSBI新生銀行も、
通常のペアローンでは、
該当する本人のローン残高が団信によって返済され、
もう一人のローンは残る仕組みを案内している。
これは、
かなり大事だった。
「二人ともゼロになる団信」もあった
ところが、
さらに調べると、
最近は、
ペアローン連生団信
のような商品もある。
たとえばauじぶん銀行では、
ペアローンを組んだ二人のどちらかに万一のことがあった場合、
一定の条件のもとで、
二人の住宅ローン残高を保障するペアローン連生団信
を取り扱っている。
つまり、
ペアローンだから、
必ず「亡くなった人の分だけゼロ」
とも限らなくなってきた。
団信も、
銀行によって違う。
金利だけ比べて銀行を決めるのは、
かなり危ないのかもしれない。
住宅ローン、
商品の説明書を読む量が、
どんどん増えていく。
ペアローンは諸費用も2本分
ペアローンには、
もうひとつ、
分かりやすいデメリットがある。
ローンが2本ある。
つまり、
契約も2本。
そのため、
銀行の事務手数料。
登記関係。
契約に関する費用。
そうしたものも、
一つの住宅ローンより増える場合がある。
三菱UFJ銀行やSBI新生銀行も、
ペアローンでは2本の契約になるため、
それぞれに諸費用が必要になると案内している。
借入額を増やせる。
住宅ローン控除も二人。
でも、
費用も二人分。
世の中、
いいところだけ二倍にはならない。
ペアローンは二人とも審査される
そして当然ながら、
ローンを二本組むなら、
二人とも住宅ローンの審査を受ける。
収入。
勤続年数。
年齢。
信用情報。
健康状態。
それぞれが、
金融機関の条件を満たす必要がある。
みずほ銀行も、
ペアローンでは夫婦双方が審査対象となると説明している。
つまり、
一人が会社員で、
もう一人がフリーランス。
という場合。
二人とも、
それぞれの立場で審査される。
ここでまた、
私の脳内に、
確定申告書が戻ってくる。
君、また出てくるんか。
住宅ローン編、
確定申告書の出演回数が多い。
収入合算なら少しシンプル?
一方、
収入合算の連帯保証型なら、
住宅ローン契約そのものは1本。
そのため、
ペアローンより、
契約や費用はシンプルになりやすい。
SBI新生銀行でも、
収入合算は住宅ローン契約1本、
ペアローンは2本として案内されている。
だから、
二人の収入を多少使いたいけれど、
二本のローンを抱えるほどではない。
そんな場合には、
収入合算という選択肢もある。
ただし、
連帯保証型なら、
住宅ローン控除や団信は、
主債務者だけになるのが一般的。
結局、
何を優先するかで変わる。
フラット35は収入全額を合算できることも
フラット35の収入合算についても調べてみた。
2026年時点では、
条件を満たせば、
収入合算者の年収を、
全額まで合算することができる。
ただし、
収入合算者の年収の50%を超えて合算すると、
その人の年齢が借入期間の計算に影響して、
借入期間が短くなる場合がある。
ここ、
面白い。
たくさん収入を足せば、
借入額を増やせる可能性はある。
でも、
年齢によっては、
返済期間が短くなる。
つまり、
何でも全部足せば得
ではなかった。
住宅ローン、
本当にバランスゲームである。
フラット35にもペアローンがあった
さらに、
2026年4月時点では、
フラット35にも、
ペアローンが用意されている。
フラット35といえば、
収入合算というイメージを持っていたけれど、
夫婦などがそれぞれ申し込むペアローンも選択肢になっている。
つまり、
銀行だけでなく、
フラット35まで含めて比べ始めると、
選択肢はかなり多い。
嬉しい。
でも、
多すぎる。
事実婚や同性パートナーに対応する銀行もある
そして、
夫婦という言葉も、
必ずしも法律婚だけを意味しない商品が増えている。
たとえばauじぶん銀行は、
収入合算について、
事実婚や同性パートナーにも対応する
と明記している。
SBI新生銀行も、
同性パートナーを、
ペアローンの相手や収入合算者として指定できるとしている。
家族の形に合わせて、
住宅ローンの商品も、
少しずつ変わっているらしい。
ただし、
必要書類や条件は金融機関によって違うので、
これは銀行ごとに確認が必要になる。
ざっくり比べてみる
ものすごく簡単に整理すると、
こんな感じだった。
| 収入合算・連帯保証型 | 収入合算・連帯債務型 | ペアローン | |
|---|---|---|---|
| ローン契約 | 1本 | 1本 | 2本 |
| 主な債務者 | 1人 | 2人 | 2人 |
| もう一人 | 連帯保証人 | 連帯債務者 | 相互に連帯保証人になることが一般的 |
| 住宅ローン控除 | 原則主債務者 | 条件を満たせば2人 | 条件を満たせば2人 |
| 団信 | 原則主債務者 | 商品による | 原則それぞれ加入 |
| 諸費用 | 比較的抑えやすい | 比較的抑えやすい | 2契約分かかりやすい |
| 借入額 | 単独より増える可能性 | 単独より増える可能性 | 増やしやすい |
※実際の取り扱い、住宅ローン控除、団信、合算可能額などは金融機関や商品によって異なる。
こうして見ると、
どれが一番いい、
とは言えなかった。
うちなら何を重視する?
結局、
重要なのは、
二人の収入が今後どうなるか。
だった。
二人とも、
今後ずっと安定して働く。
それぞれ住宅ローン控除を使いたい。
それぞれ団信にも入りたい。
借入額もある程度増やしたい。
そういう家庭なら、
ペアローンが候補になる。
一方、
一人の収入がメインで、
もう一人の収入は補助的。
契約や諸費用は、
できるだけシンプルにしたい。
そんな場合は、
収入合算のほうが合う可能性もある。
そして、
そもそも一人の収入だけで、
十分な金額を無理なく借りられるなら、
無理に二人の収入を使う必要もない。
ここ、
かなり重要だった。
「借りられる額を増やす」が目的になってはいけない
ペアローン。
収入合算。
調べれば調べるほど、
借入可能額を増やす方法はいろいろある。
でも、
だからといって、
限界まで借りる必要はない。
二人で借りれば、
5000万円いけます。
と言われても、
私たちが欲しい家が、
3000万円で建つなら、
別に5000万円借りる必要はない。
当たり前である。
でも、
住宅ローンシミュレーターを見ていると、
この当たり前を忘れそうになる。
人間、
「貸せますよ」
と言われると、
なぜか、
「使っていいお金」
のような気がしてくる。
違う。
全部、返すお金である。
二人で借りるなら、二人の未来まで考える
住宅ローンは、
長い。
今は二人とも働いていても、
10年後。
20年後。
同じ働き方をしているとは限らない。
転職。
独立。
病気。
介護。
収入減。
仕事を辞める。
いろいろある。
特にペアローンは、
二人の収入を前提に、
大きな借入をすると、
片方の収入が減ったときの影響も大きくなる。
SBI新生銀行も、
ペアローンについて、
どちらかの収入が途絶えたり減少した場合、
世帯の返済負担が高まる可能性があるため、
慎重な返済計画が必要としている。
家を買うときは、
今の年収を見る。
でも、
返すのは、
未来の自分たち。
そこまで考えないといけない。
結局、一番シンプルなのは?
ここまで調べて、
私の中では、
少し考え方が変わった。
最初は、
二人の収入を使えば、もっと借りられる!
だった。
でも、
今は、
必要な金額を、一番無理のない形で借りる。
それでいいのでは、
と思っている。
単独ローンで足りるなら、
単独。
少しだけ収入を足したいなら、
収入合算。
二人とも安定した収入があって、
それぞれのメリットを活かしたいなら、
ペアローン。
家族によって、
答えは違う。
住宅ローンも、
家の間取りと同じだった。
他人の正解を、
そのまま持ってきても、
自分たちには合わない。
そして、また土地へ戻る
住宅ローンについて、
ずいぶん調べた。
フリーランス。
確定申告。
借入可能額。
返済額。
収入合算。
ペアローン。
最初は、
山の見える家が欲しい、
という話だったはずなのに。
ずいぶん銀行に詳しくなった。
そろそろ、
土地の話へ戻ろう。
更地を買って、
注文住宅を建てる。
それが、
一番分かりやすい方法。
でも、
物件サイトを見ていると、
別の選択肢も出てくる。
広い土地に、古い家が一軒建っている物件。
この古家、
すぐ壊さなくてもいいのでは?
ここに住みながら、
敷地の別の場所へ、
新しい家を建てる。
そして完成したら、
古家は、
離れ。
作業場。
ゲストハウス。
あるいは、
民泊。
……。
また、
新しい妄想が始まった。
次に考え始めたのは、
「古家付き土地を買って、敷地内に新居を建てる?」
という方法だった。