目次目次を閉じる
2026年8月。
土地だけ先に買って、
家は数年後に建ててもいいんじゃない?
そんなことを考え始めた私。
良い土地というのは、
こちらの都合のいいタイミングで出てくるとは限らない。
だったら、
気に入った土地が出たときに先に確保して、
家はあとから建てればいい。
我ながら、
なかなか合理的な作戦だと思った。
ところが、
ここでひとつ、
ものすごく基本的な疑問が出てきた。
住宅ローンって、その場合どうなるの?
土地代。
家代。
合わせて何千万円。
さすがに、
「とりあえず買っちゃおう」
で済む金額ではない。
ここから私は、
注文住宅のお金について調べ始めた。
そして知ることになる。
建売住宅を買うのと、
土地を買って家を建てるのでは、
お金が動くタイミングが全然違う。
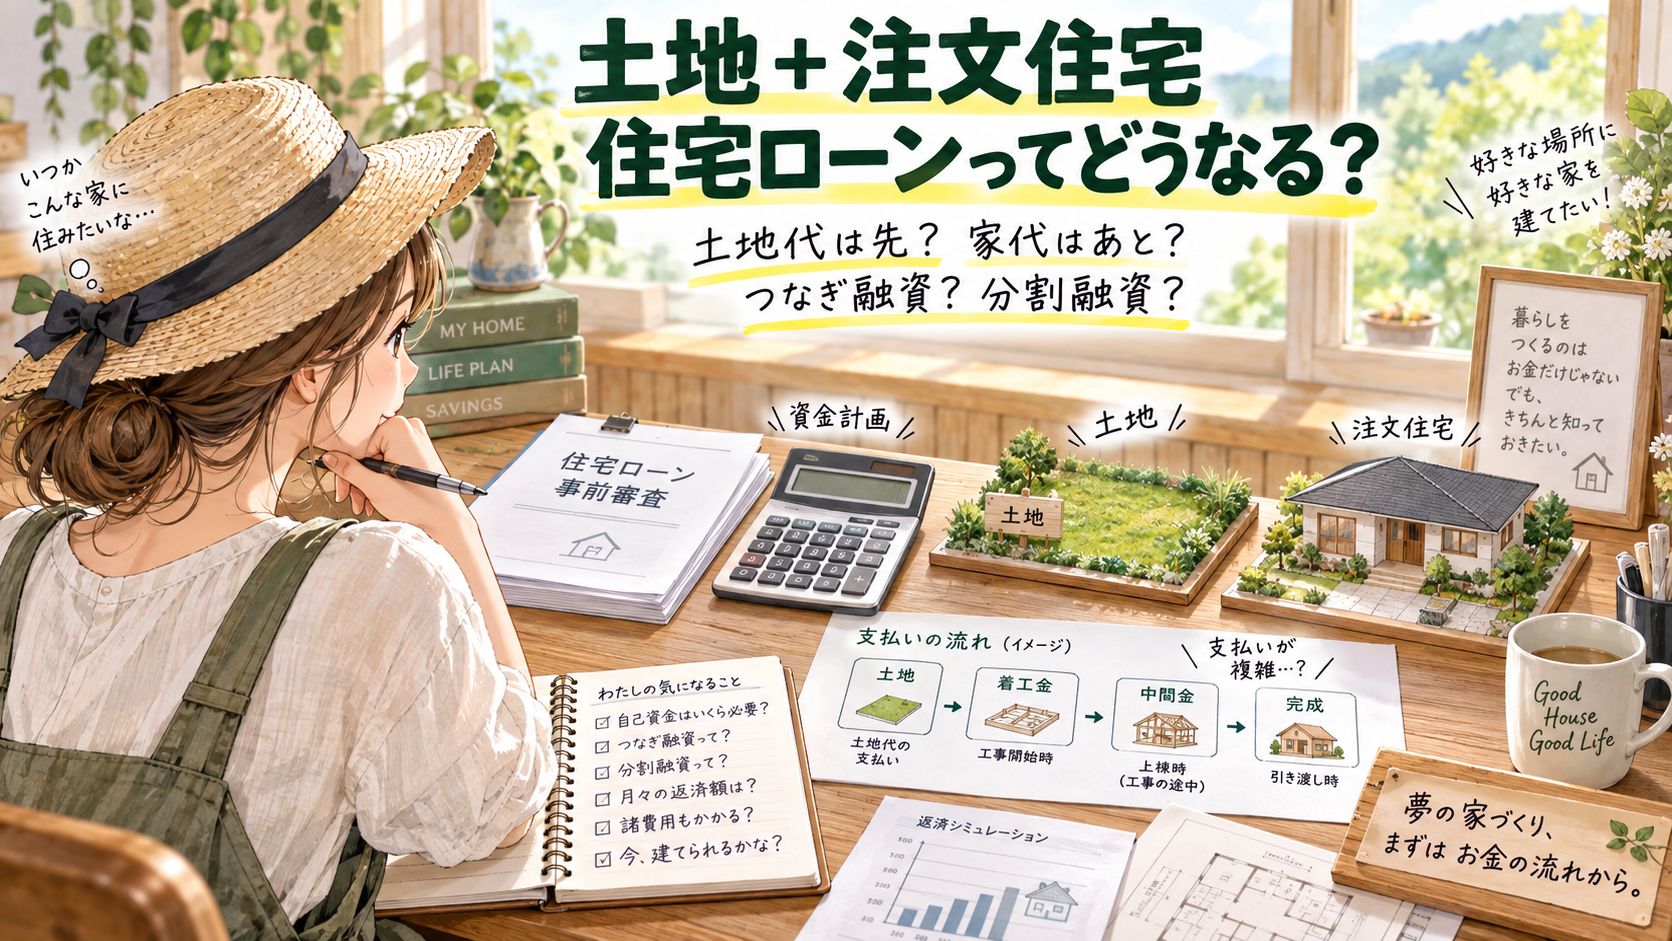
家が完成する前に、お金が必要だった
私は最初、
住宅ローンというものを、
かなり単純に考えていた。
土地を買う。
家を建てる。
合計5000万円。
銀行から5000万円借りる。
毎月返す。
以上。
そんな感じ。
でも注文住宅は、
そんなにシンプルではなかった。
まず土地を買うなら、
当然、
土地代を払わなければならない。
そのあと家を建てると、
工務店やハウスメーカーとの契約。
着工。
上棟。
完成。
それぞれのタイミングで、
支払いが発生することがある。
家が完成してから、
まとめて全部払います!
ではない。
完成前から、
お金が次々必要になる。
家、まだないのに。
ここが、
私にはまず衝撃だった。
普通の住宅ローンは「完成した家」が基本
住宅ローンは、
一般的には完成した住宅の引き渡し時に実行される。
でも注文住宅では、
その前に土地代や着工金などが必要になる。
そこで登場するのが、
つなぎ融資
や、
分割融資
だった。
名前からして、
急に金融の世界である。
私はただ、
山の見えるところに平屋を建てたいだけなのに。
話が銀行になった。
「つなぎ融資」って何?
ざっくり言うと、
住宅ローンが実行されるまでの間、
先に必要なお金を一時的に借りる仕組み。
たとえば、
土地代。
着工金。
中間金。
そうした支払いを、
つなぎ融資で払う。
そして、
家が完成して住宅ローンが実行されたら、
そのお金でつなぎ融資を返す。
なるほど。
だから、
「つなぎ」
なのか。
言葉の意味を理解すると、
かなり分かりやすい。
ただし、
通常の住宅ローンとは金利や手数料の仕組みが違う場合がある。
つまり、
便利だけれど、
無料で橋を架けてくれるわけではない。
金融機関によって取り扱いも違う。
「分割融資」という方法もある
さらに調べると、
住宅ローンそのものを、
何回かに分けて実行してくれる金融機関もある。
たとえば、
土地を買うとき。
着工するとき。
途中の支払い。
完成時。
必要なタイミングで、
住宅ローンを分けて受け取る。
これが、
分割融資。
みずほ銀行の場合は、
土地代だけ先に融資して、
その後の建築費も支払い時期に応じて分割する仕組みがある。
こっちのほうが、
私の頭には分かりやすかった。
土地と家で別々に借金を作るというより、
最終的な家づくり全体の住宅ローンを、
何回かに分けて出してもらうイメージ。
ただし、
当然ながら、
どこの銀行でも同じではない。
商品によって、
融資できるタイミングも、
条件も違う。
住宅ローン、
思った以上に個性派集団だった。
土地代も住宅ローンに入れられる?
そして一番気になったのが、
これ。
土地代も住宅ローンで借りられるの?
答えは、
家を建てるために土地を取得する場合なら、
土地代も含めて融資対象にできる住宅ローンがある。
フラット35でも、
住宅建設とあわせて購入する土地の取得費を、
建設費と合わせて融資対象にできる。
おお。
じゃあ、
土地1000万円。
家3000万円。
合計4000万円。
みたいな資金計画もできるわけだ。
ここまでは、
よかった。
問題は、
私が前回考えていた作戦である。
「土地を今買って、家は3年後」はどうなる?
そう。
私が考えていたのは、
土地を買う。
しばらく東京に住む。
その間にお金を貯める。
数年後、
家を建てる。
というもの。
ところが、
住宅ローンは基本的に、
住宅を取得するための融資。
土地だけを買って、
「家はそのうち建てます」
となると、
話は少し変わる。
金融機関の商品によっては、
土地購入時点で、
建築計画や工事請負契約などが必要になることもある。
フラット35も、
土地だけを単独で買うためのローンではなく、
住宅建設と組み合わせて土地取得費を融資対象にする仕組みである。
つまり、
「土地だけ先に買える」
と、
「土地だけ住宅ローンで買える」
は、
同じ話ではなかった。
ここ重要。
土地を現金で買えば話はシンプルになる
そうなると、
ひとつの方法は、
土地だけ現金で買うこと。
地方の土地を見ていると、
数百万円のものもある。
もし、
手持ち資金で無理なく買えるなら、
土地は現金。
家を建てるときに住宅ローン。
これなら、
かなり話は分かりやすい。
土地を先に確保して、
数年間かけて、
家の資金を貯める。
その間に、
果樹を植える。
土地を整える。
家の設計を考える。
これは、
やっぱり魅力的だった。
ただし。
土地に数百万円使えば、
当然、
家を建てるための現金は減る。
当たり前である。
同じ財布だった。
土地を安く買えた!
と思っても、
そのぶん自己資金は減る。
家づくり全体で考えないといけない。
土地が安ければいいわけでもない
さらに、
土地代以外にもお金がかかる。
登記。
仲介手数料。
税金。
水道の引き込み。
造成。
地盤改良。
外構。
そして、
家本体。
土地300万円。
安い!
と思って買ったら、
水道200万円。
造成300万円。
なんてことになったら、
話は変わる。
以前から薄々感じていたけれど、
やっぱり、
土地は本体価格だけ見てはいけない。
スマホゲームなら、
完全に追加課金型である。
しかも、
ガチャより金額が大きい。
家と土地を「総額」で見るようになった
このころから、
物件サイトの見方も少し変わった。
土地500万円。
安い。
ではなく、
土地500万円。
造成はいくら?
水道は?
下水は?
家はいくら?
外構は?
諸費用は?
住宅ローンはいくら借りる?
自己資金はいくら残す?
と考えるようになった。
欲しいのは、
安い土地ではない。
無理なく家まで完成できる土地。
ここで、
ようやく土地と家が、
ひとつの予算としてつながった。
注文住宅は「家の値段」だけでは分からない
家3000万円。
と言われると、
3000万円で家が完成するような気がする。
でも、
土地から買うなら、
土地。
造成。
地盤。
水道。
外構。
登記。
ローン関係。
いろいろ乗ってくる。
しかも、
注文住宅の場合、
支払いのタイミングまで考えなければならない。
私はここで、
家づくりというものが、
巨大な買い物というより、巨大な資金繰り
に見えてきた。
夢のマイホーム。
という言葉から、
ずいぶん遠くへ来た気がする。
それでも「土地+注文住宅」は面白い
ただ、
大変そうだからやめよう、
とはならなかった。
むしろ、
仕組みが分かってくると、
少し安心した。
土地と家を一緒に借りる方法。
土地代を先に融資してもらう方法。
完成までをつなぐ方法。
現金で土地だけ確保する方法。
ひとつしかないと思っていた家の買い方にも、
いろいろな選択肢がある。
だったら、
自分たちに合うやり方を探せばいい。
そんなふうに思えるようになった。
ただし、
ひとつ問題がある。
住宅ローンを借りるなら、
銀行は当然、
「あなた、本当に返せます?」
を見る。
会社員。
自営業。
年収。
勤続年数。
確定申告。
年齢。
ほかの借入。
ここから私は、
土地ではなく、
とうとう自分たちのスペックを見ることになる。
山の眺望より、
確定申告書。
土地探し、
現実編に入ってきた。